

Analyse von Amazon Visa von Appwee
Bei einer Kreditkarte zählt für mich nicht nur, ob sie beim Bezahlen funktioniert, sondern ob ihr Nutzen im Alltag den zusätzlichen Aufwand rechtfertigt. Die Amazon Visa ist als kostenlose Finanz-App für Menschen gedacht, die diese Karte nutzen oder sich zunächst mit ihr beschäftigen möchten. Ihr Reiz liegt in der Verbindung von Kartenzahlungen und Punkten; ob sich das persönlich lohnt, hängt aber vor allem davon ab, wie regelmäßig man bei Amazon einkauft und wie man mit Kreditkartenabrechnungen umgeht.
Was der kostenlose Zugang tatsächlich bedeutet
Die App selbst kostet nichts. Das ist ein klarer Vorteil für alle, die eine mobile Anlaufstelle rund um die Amazon Visa suchen, ohne erst für einen Download oder eine App-Mitgliedschaft zahlen zu müssen. Entwickelt wird sie von Openbank S.A.; im Finanzbereich ist sie damit eher ein zweckgebundenes Werkzeug als eine umfassende Haushaltsbuch- oder Banking-Lösung.
Wichtig ist die Unterscheidung zwischen kostenlosem App-Zugang und den Konditionen der Karte. Aus dem kostenlosen Download folgt nicht automatisch, dass jede Nutzung der Kreditkarte in jeder Situation kostenlos ist. Wer die Karte beantragt oder bereits besitzt, sollte deshalb die jeweils geltenden Kartenbedingungen prüfen und insbesondere verstehen, wann Zahlungen fällig werden und welche Kosten bei der eigenen Nutzung entstehen können. Ich würde eine Kreditkarten-App nie als Ersatz für diesen Blick ins Preis- und Leistungsverzeichnis behandeln.
Die Anwendung ist ab null Jahren freigegeben, was sich auf die Alterskennzeichnung im Store bezieht und nicht mit der Berechtigung zur Beantragung oder Nutzung einer Kreditkarte verwechselt werden sollte. Die App steht in Version 2.7.3 bereit und setzt mindestens iOS 9 voraus. Wer ein älteres Gerät nutzt, sollte vor der Installation prüfen, ob das eigene Betriebssystem noch unterstützt wird; bei einem aktuellen Gerät dürfte diese Mindestanforderung im Alltag kaum die entscheidende Hürde sein.
Punkte sind nur dann etwas wert, wenn sie zum Einkaufsverhalten passen
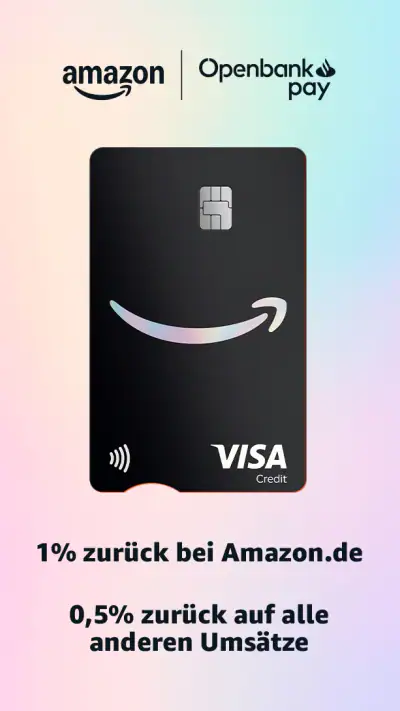
Der konkrete Nutzen, den die Anwendung in den Mittelpunkt stellt, sind Punkte beim Bezahlen mit der Karte. Das ist ein nachvollziehbarer Ansatz, aber kein automatischer Spargewinn. Ich würde vorab überlegen, ob die Punkte für mich tatsächlich einen passenden Gegenwert haben und ob ich dafür Ausgaben auf die Karte verlagern würde, die ich sonst nicht tätigen würde. Ein Bonus ist am überzeugendsten, wenn er sich an ohnehin geplante Einkäufe hängt.
Ein realistischer Fall: Ich kaufe regelmäßig Haushaltsbedarf bei Amazon und zahle einen Teil meiner alltäglichen Einkäufe ohnehin mit Karte. Dann kann ein Punktesystem einen zusätzlichen Anreiz bieten, die Ausgaben im Blick zu behalten und die Karte gezielt einzusetzen. Kaufe ich dagegen nur selten bei Amazon oder lasse mich durch Belohnungen zu spontanen Bestellungen verleiten, kann der gefühlte Vorteil schnell kleiner sein als gedacht. Die App ändert nicht, ob ein Kauf nötig ist; sie macht lediglich die Karte und ihr Punktethema relevanter.
Wo sie gegenüber anderen Finanz-Apps ihren Platz hat
Im Vergleich zu einer klassischen Banking-App ist die Amazon Visa enger auf eine bestimmte Karte ausgerichtet. Eine allgemeine Banking-App ist meist die naheliegendere Wahl, wenn ich Konten verschiedener Anbieter, regelmäßige Überweisungen oder meine gesamte Finanzübersicht an einer Stelle organisieren will. Für diese breitere Aufgabe sollte man von einer spezialisierten Karten-App nicht automatisch dasselbe erwarten.
Auch ein allgemeines Haushaltsbuch verfolgt einen anderen Zweck: Es hilft, Ausgaben über Kategorien und Konten hinweg zu ordnen. Die Amazon Visa ist interessanter, wenn mein konkretes Anliegen die Karte und ihr Zusammenhang mit Punkten ist. Diese Spezialisierung kann angenehm sein, weil sie den Blick auf einen klar umrissenen Anwendungsfall lenkt. Sie ist zugleich eine Grenze: Wer einen vollständigen Überblick über alle Einnahmen, Rücklagen und laufenden Kosten möchte, braucht wahrscheinlich zusätzlich ein anderes Werkzeug.
Vor der Entscheidung lohnt sich deshalb eine einfache Trennung: Möchte ich die Karte verwalten und ihren Nutzen im Auge behalten, ist die App thematisch passend. Möchte ich dagegen meine Finanzen unabhängig von einer einzelnen Karte planen, ist eine neutrale Banking- oder Budget-App die bessere Ausgangsbasis. Ich würde nicht versuchen, eine spezialisierte Anwendung zu einer Finanzzentrale zu machen, wenn mein Alltag mehrere Banken oder Zahlungswege umfasst.
Praktische Nutzung ohne Belohnungsdenken
Ein sinnvoller Umgang beginnt für mich mit einer festen Routine statt mit ständigem Blick auf mögliche Punkte. Wer die Karte nutzt, kann sie etwa regelmäßig zusammen mit den eigenen Ausgaben prüfen: Welche Käufe waren geplant, welche waren spontan, und passt die nächste Abrechnung zum verfügbaren Budget? Das ist kein spezieller Trick der App, sondern eine nützliche Gewohnheit rund um jede Kreditkarte. Der Mehrwert entsteht, wenn die Anwendung diese Routine unterstützt, nicht wenn sie dazu verleitet, häufiger zu bezahlen.
Ein konkreter Tipp: Ich würde zunächst eine überschaubare Gruppe geplanter Ausgaben mit der Karte begleichen und beobachten, ob das Punktesystem für den eigenen Alltag überhaupt relevant ist. So lässt sich die Karte testen, ohne das gesamte Zahlungsverhalten auf einmal umzustellen. Wer bereits mit einer anderen Karte bessere Übersicht oder passendere Konditionen hat, sollte die Amazon Visa nicht allein wegen eines Bonus zur Hauptkarte machen.
Galerie
Ebenso hilfreich ist es, den Blick auf die Abrechnung vom Blick auf Belohnungen zu trennen. Punkte können einen Kauf attraktiver erscheinen lassen, obwohl die entscheidende Frage lautet, ob die Rechnung fristgerecht und ohne unnötige Belastung beglichen werden kann. Für jemanden, der Kreditkartenausgaben leicht aus den Augen verliert, ist eine einfache Debitkarte möglicherweise die ruhigere Wahl. Das gilt selbst dann, wenn eine Kreditkarte zusätzliche Vorteile verspricht.
Die Abwägung: gezielter Nutzen statt Alleskönner
Die stärkste Seite der App ist ihre klare Ausrichtung auf eine einzelne Karte. Wer genau diese Karte verwendet, muss nicht erst in einem allgemeinen Finanzwerkzeug nach dem passenden Zusammenhang suchen. Gleichzeitig sollte man von der thematischen Spezialisierung keine umfassende Geldplanung erwarten. Ob die Anwendung im Alltag genügt, hängt davon ab, ob man nur die Karte im Blick behalten oder mehrere finanzielle Aufgaben erledigen möchte.
Ein weiterer Trade-off liegt im Verhältnis von Belohnung und Verhalten. Punkte sind leicht verständlich, doch ihr Nutzen lässt sich nicht losgelöst von den eigenen Einkaufsgewohnheiten bewerten. Wenn sie zu zusätzlichen Bestellungen führen, ist das kein echter Gewinn. Wenn sie dagegen ohnehin geplante Zahlungen begleiten und die Rückzahlung in den persönlichen Finanzplan passt, kann die Karte einen praktischen Zusatznutzen bieten. Diese Unterscheidung ist für mich wichtiger als die bloße Aussicht auf Punkte.
Bei der Orientierung im Store fällt das allgemeine Interesse an der App auf: Sie kommt auf eine durchschnittliche Bewertung von 4,4 Sternen, gestützt auf rund 12.000 Bewertungen und etwa 1.600 Rezensionen. Mehr als 100.000 Installationen zeigen ebenfalls, dass sie von vielen Menschen ausprobiert wird. Solche Zahlen sind ein nützlicher Hinweis auf ihre Verbreitung, aber kein Beleg dafür, dass sie zu den eigenen Bedürfnissen passt. Bei Finanz-Apps wiegt die persönliche Passung für mich schwerer als die Popularität.
Für wen ich sie sinnvoll finde – und wer besser weitersucht
Ich würde die App vor allem Menschen empfehlen, die die Amazon Visa bereits nutzen oder ernsthaft erwägen, die Karte in ihre alltäglichen Zahlungen einzubeziehen. Besonders plausibel ist sie, wenn Amazon-Einkäufe ohnehin zum Haushalt gehören und man bereit ist, die Kreditkartenabrechnung bewusst zu kontrollieren. In diesem Fall kann eine spezialisierte App den Zugang zum Kartenthema erleichtern, ohne dass man dafür eine allgemeine Finanzlösung zweckentfremden muss.
Weniger passend ist sie für Personen, die keine weitere Kreditkarte möchten, selten bei Amazon einkaufen oder beim Bezahlen lieber konsequent bei einer Debitkarte bleiben. Auch wer eine einzige App für Konten, Budgetplanung und langfristige Übersicht sucht, sollte zuerst nach einem umfassenderen Finanzwerkzeug schauen. Die Amazon Visa kann in so einem Setup ergänzend nützlich sein, ist aber nicht die offensichtliche Antwort auf alle Geldfragen.
Wenn ich die Karte in Betracht ziehe, würde ich vor der Beantragung drei Dinge klären: Welche Bedingungen gelten für die eigene Nutzung? Wie werden die Punkte im persönlichen Einkaufsalltag relevant? Und lässt sich die Abrechnung zuverlässig in das Monatsbudget einplanen? Wer diese Fragen nicht beantworten kann, sollte sich von der Aussicht auf Punkte nicht zur Entscheidung drängen lassen. Die kostenlose App ist ein einfacher Einstieg, aber sie ersetzt keine Prüfung der Kartenkonditionen.
Mein Urteil: kostenlos testen, aber den Kartenwert nüchtern beurteilen
Mein Eindruck ist insgesamt positiv für einen klar begrenzten Zweck: Die App richtet sich an Menschen, für die die Amazon Visa tatsächlich eine Rolle spielt, und der Zugang ist kostenlos. Ich sehe ihren Wert weniger als umfassende Finanzhilfe, sondern als passende Ergänzung rund um diese Karte. Wer schon weiß, dass eine solche Karte zum eigenen Zahlungsverhalten passt, kann sie sinnvoll ausprobieren; wer erst noch herausfinden muss, ob Kreditkartenzahlungen überhaupt die richtige Wahl sind, sollte zunächst die Bedingungen und den eigenen Umgang mit Ausgaben klären.
Der entscheidende Maßstab ist für mich nicht, ob Punkte gut klingen, sondern ob die Karte bei geplanten Käufen einen nachvollziehbaren Vorteil bringt, ohne die Ausgabenkontrolle zu erschweren. Für Amazon-Kunden mit klarer Rückzahlungsroutine ist die kostenlose App einen Blick wert; für eine vollständige Finanzübersicht oder für Menschen, die Kreditkarten bewusst meiden, ist eine andere Lösung wahrscheinlich passender.
Amazon Visa Vor- und Nachteile
- Keine Jahresgebühr für die Karte.
- Punkte sammeln bei Amazon-Einkäufen und ausgewählten Partnern.
- Punkte können für Amazon-Käufe eingelöst werden.
- Kontaktloses Bezahlen ist möglich.
- Verwaltung der Karte über die App oder das Online-Banking.
- Punkte sind vor allem im Amazon-Ökosystem nützlich.
- Teilnahmebedingungen und Punktwerte können sich ändern.
- Für Bargeldabhebungen können Gebühren anfallen.
- Bei Teilzahlung können hohe Sollzinsen entstehen.
- Kreditwürdigkeitsprüfung und Bonitätsanforderungen gelten.
Amazon Visa Häufig gestellte Fragen
Was ist die Amazon Visa und welche Vorteile bietet sie?
Die Amazon Visa ist eine Kreditkarte, die für Einkäufe bei Amazon und im übrigen Alltag genutzt werden kann. Je nach den aktuellen Kartenbedingungen können Karteninhaber bei berechtigten Einkäufen Prämien sammeln und diese später für Amazon-Bestellungen verwenden. Welche Vorteile tatsächlich gelten, hängt unter anderem vom Kartenmodell, dem Kartenanbieter und möglichen Aktionen ab. Prüfen Sie deshalb vor dem Antrag die aktuellen Konditionen, Gebühren und Prämienregeln.
Wer kann die Amazon Visa beantragen und welche Voraussetzungen gelten?
Ob Sie die Amazon Visa beantragen können, richtet sich nach den jeweils geltenden Teilnahmebedingungen des Kartenanbieters. Üblicherweise müssen Antragsteller volljährig sein, einen Wohnsitz im zugelassenen Land haben und eine ausreichende Bonitätsprüfung bestehen. Im Antragsprozess können persönliche Angaben sowie Informationen zur finanziellen Situation abgefragt werden. Die Genehmigung ist nicht garantiert; informieren Sie sich vorab über die aktuellen Voraussetzungen und darüber, welche Auskunfteien bei der Prüfung berücksichtigt werden.
Welche Gebühren und Zinsen fallen bei der Amazon Visa an?
Gebühren und Zinssätze können sich ändern und hängen vom aktuellen Kartenangebot sowie von Ihrer Nutzung ab. Achten Sie besonders auf mögliche Jahresgebühren, Kosten für Bargeldabhebungen, Fremdwährungsgebühren und den effektiven Jahreszins. Wenn Sie den offenen Betrag nicht vollständig und fristgerecht begleichen, können Zinsen anfallen, die den Wert gesammelter Prämien deutlich übersteigen. Lesen Sie vor dem Abschluss das Preis- und Leistungsverzeichnis und vergleichen Sie die Kosten mit Ihrem Zahlungsverhalten.
Wie lassen sich mit der Amazon Visa Prämien sammeln und einlösen?
Die geltenden Prämienregeln bestimmen, für welche Einkäufe Sie Punkte oder andere Vorteile erhalten und wie hoch die jeweilige Gutschrift ausfällt. Häufig unterscheiden sich Einkäufe bei Amazon von Zahlungen bei anderen Händlern; außerdem können Ausnahmen, Mindestbeträge oder ausgeschlossene Transaktionen gelten. Gesammelte Prämien lassen sich möglicherweise für berechtigte Amazon-Käufe einsetzen. Kontrollieren Sie die Bedingungen in Ihrem Kartenkonto, damit Sie wissen, wann Prämien gutgeschrieben werden und ob sie verfallen können.
Wie sicher ist die Amazon Visa und was sollte ich bei Verlust der Karte tun?
Die Sicherheit hängt sowohl von den Schutzfunktionen des Kartenanbieters als auch von Ihrem eigenen Umgang mit Karte und Zugangsdaten ab. Nutzen Sie sichere Passwörter, geben Sie Einmalcodes niemals weiter und prüfen Sie Ihre Umsätze regelmäßig auf unbekannte Abbuchungen. Bei Verlust, Diebstahl oder Verdacht auf Missbrauch sollten Sie die Karte sofort über die vorgesehenen Kontaktwege sperren lassen und den Anbieter informieren. Speichern Sie die offiziellen Sperr- und Kundenservicekontakte, bevor Sie die Karte verwenden.

Herunterladen













